
搜狐医药 | 云顶新耀成名背后:傅唯是怎么把一家Biotech“干”成二级市场明星企业的?

出品 | 搜狐健康
特约作者 | 医药产经资深观察员、公众号“圆珠比”主笔 壹圆
编辑 | 李冬梅
近期,资本市场医药板块最刺激的一幕,莫过于8月19日Moderna因个体化mRNA肿瘤疫苗III期临床取得积极结果,股价暴涨约177%。
更有意思的是,第二天中国医药资产开始出现接力。而在一众与mRNA、肿瘤疫苗、创新药相关的公司中,云顶新耀的表现尤其抢眼:8月20日股价一度大涨近90%,最终收涨41.43%。就在前一天,该公司刚刚发布一份营收、核心产品增长都不错的中报,但股价却大跌,市场甚至一度传出公司内部讨论回购股份的消息。
理论上,这份业绩并不差。2026年上半年,云顶新耀实现收入11.48亿元,同比增长157%;布地奈德肠溶胶囊(耐赋康®)收入8.89亿元,同比增长94%,Non-IFRS盈利9723万元。业绩发布会上,云顶新耀董事会主席吴以芳、CEO罗永庆等管理层对现有业务和未来战略也释放了相当积极的信号。
但资本市场看的从来不只是今年赚了多少钱,而是明年还能讲出什么故事。布地奈德肠溶胶囊已经证明了云顶的商业化能力,但单一核心产品的成长天花板也开始变得越来越清晰。换句话说,云顶新耀交出的中报是一张不错的成绩单,却没有完全回答资本市场最关心的下一个问题:再往后,增长从哪里来?
Moderna恰好在这个时候给出了一个意外的答案。
这次III期成功,让资本市场重新认识了mRNA:它可能不只是新冠疫苗时代的技术,而是一种可以进入治疗性癌症疫苗、个体化肿瘤治疗甚至下一代细胞治疗的平台型技术。于是,云顶新耀过去几年布局的EVM16、EVM14以及In vivo CAR-T等资产,突然有了一个新的估值参照系。
所以很多人会觉得,云顶新耀这次多少有点幸运。过去几年也是如此:戈沙妥珠单抗(拓达维®)踩中了ADC热潮,布地奈德肠溶胶囊踩中了IgA肾病创新药机会,如今又恰好碰上mRNA重新被资本市场定价。
确实,运气成分在。但还有一句话:运气也是实力的一部分。
如果把时间拉回2017年,今天的云顶新耀其实很难被想象。那时,它只是康桥资本孵化出来的一家Biotech;今天,它已经拥有商业化产品、持续现金流、成熟的BD体系、自研平台,以及mRNA、In vivo CAR-T等下一代技术布局。
而把这条线真正串起来,会发现一个很有意思的事实:云顶新耀过去近十年的每一次关键转折,背后几乎都能看到傅唯的影子。
傅唯真正厉害的地方,可能并不是自己做了多少事情,而是他非常清楚:一家创新药公司在不同阶段,到底需要什么。
傅唯:真正改变云顶新耀命运的,不是“选中了拓达维”,而是敢于卖掉拓达维
理解云顶新耀,首先必须理解傅唯。
傅唯并不是传统意义上的药企职业经理人。毕业于新加坡南洋理工大学后,他早期进入淡马锡中国投资团队,后来创立康桥资本。康桥2014年成立之初采取的还是少数股权投资模式,但随着中国医疗资产估值快速上涨,傅唯逐渐意识到,仅仅做财务投资已经很难获得足够回报,于是康桥开始转向控股、孵化、运营和并购整合。
这套方法后来深刻影响了云顶新耀。
2017年,康桥孵化云顶新耀。康桥在云顶新耀上市前曾持有较高比例股份,并深度参与公司管理。傅唯自己也曾将这种模式概括为“控股型公司”,被投企业更像康桥内部设立的事业部。
所以从出生开始,云顶新耀就不是一家典型的科学家创业Biotech,而是一家带有明显产业资本基因的创新药公司。这也决定了傅唯在云顶新耀最早扮演的角色,更像一个“总投资人”。他首先要回答的问题是:全球什么样的创新药资产值得中国市场下注?
拓达维就是其中最重要的一次答案。
2019年,成立仅两年的云顶以最高8.35亿美元的总交易价值,从Immunomedics获得拓达维在亚洲多个市场的权益。随后吉利德以210亿美元收购Immunomedics,拓达维成为全球ADC明星产品,云顶也借此完成第一次资本市场跃迁。
但很多人容易忽略,真正体现傅唯判断力的,其实不是买进拓达维,而是后来卖掉拓达维。
2022年,云顶将拓达维相关权益出售给吉利德,获得最高4.55亿美元的对价,其中包括2.8亿美元现金,同时释放原协议项下大量潜在付款义务。
这并不是一个简单的“卖掉好产品”。
当时肿瘤药已经成为创新药竞争最激烈的赛道之一,拓达维虽然明星光环仍在,但云顶要维持商业化团队、持续投入市场和承担后续里程碑付款,都需要大量资金。对于一家仍处于亏损状态、现金资源有限的Biotech而言,继续押注肿瘤商业化并不一定是最优选择。
站在傅唯和康桥的角度,拓达维已经完成了一轮价值兑现。
所以傅唯真正厉害的地方,是知道什么时候应该把资产卖掉。云顶得到的不只是现金,更是重新配置资源的机会。这也是康桥资本很重要的一套底层逻辑:资产不是终点,如何在不同阶段重新配置资产,才是产业资本真正的价值。
拓达维出售之后,云顶经历了真正的低谷,也开始砍掉高投入的肿瘤业务,将资源转向抗感染、肾科、自身免疫等差异化领域。
所以,拓达维不是云顶故事的终点。恰恰相反,它是云顶真正开始转型的起点。
但卖掉拓达维之后,云顶马上遇到一个现实问题:
没有了明星产品,下一家公司靠什么活?
这时候,傅唯开始找第二块拼图。
于是,罗永庆来了。
罗永庆:没有拓达维以后,谁来把云顶重新做成一家“会赚钱”的公司?
如果说拓达维时代需要的是“找资产”的能力,那么接下来云顶最缺的,就是一个真正懂得把资产变成钱的人。
2022年9月,罗永庆出任云顶新耀CEO和执行董事。
这个人选其实非常有针对性。他的履历几乎就是一张“创新药商业化说明书”。
罗永庆拥有超过25年医疗健康行业经验,职业经历覆盖临床开发、注册、市场准入和商业化。他曾在罗氏、诺华等跨国药企任职,后来担任吉利德科学全球副总裁兼中国区总经理,领导多款创新药在中国完成临床开发、注册和上市;加入云顶之前,又担任腾盛博药总裁兼大中华区总经理,推动安巴韦单抗/罗米司韦单抗联合疗法完成注册获批和商业化。
所以罗永庆进入云顶,并不是简单换一个CEO。
傅唯解决的是:云顶应该买什么、卖什么?
罗永庆需要解决的是:药拿到手以后,怎么真正卖出去?
答案就是耐赋康。
耐赋康针对IgA肾病这样的专科慢病市场,并不是天然拥有巨大患者基数的“大路货”产品,与此同时,可能面对的竞争对手或是大家想不到的“肾宝”,然后还要面临仿制药的竞争。但云顶硬是把它做成了公司的现金流发动机。
2025年,云顶新耀实现收入17.07亿元,同比增长142%,Non-IFRS首次实现年度盈利1.87亿元;耐赋康全年销售收入超过14亿元。到了2026年上半年,云顶收入进一步达到11.48亿元,同比增长157%,耐赋康收入8.89亿元,同比增长94%,Non-IFRS盈利9723万元。
这里真正值得关注的,不只是耐赋康卖了多少钱,而是它改变了云顶的估值逻辑。
拓达维时代,资本市场看的是:云顶手里有什么资产?
耐赋康时代,资本市场开始看的是:云顶一年能够产生多少现金?
这是Biotech走向Biopharma非常关键的一步。
耐赋康证明的不是一款产品卖得好,而是云顶开始拥有可复制的商业化能力。围绕耐赋康搭建起来的市场准入、医学、销售和患者覆盖能力,使云顶后续产品进入商业化阶段时,不再需要从零开始建立团队。
更重要的是,商业化能力给云顶买来了时间。过去,研发和BD需要不断融资;现在,核心产品开始贡献现金流。过去,下一款产品决定公司能不能继续讲故事;现在,耐赋康可以支撑云顶继续做BD、研发和平台建设。
于是,傅唯又遇到了下一个问题:
有了现金之后,云顶下一轮增长从哪里来?
吴以芳:耐赋康之后,云顶开始找“下一代能力”
傅唯把资产买回来,罗永庆把资产变成现金流。到这里,云顶完成第二次换挡。但傅唯显然没有打算让云顶停在这里。因为一家公司一旦拥有稳定现金流,就会遇到一个更大的问题:
下一轮增长从哪里来?
这可能是云顶这几年最容易被忽视的一次变化。如果傅唯只是继续寻找下一款耐赋康,云顶最终可能成为一家不错的商业化药企。但这显然不是康桥想要的终局。因为康桥真正擅长的,是把资产、资本和产业能力组合起来。
所以到了这个阶段,云顶需要的已经不是单纯的BD能力,而是全球产业资源、研发能力以及下一代技术判断力。吴以芳就是在这个时候进入云顶的。2025年,吴以芳出任云顶新耀董事会主席,傅唯转任非执行董事、荣誉主席,同时继续参与公司战略。
这个变化本身就很有意思。
傅唯没有离开云顶,而是从“亲自下场做公司”,逐渐转向站在公司更高的位置看下一阶段。
而吴以芳的履历,恰好对应了云顶此时需要的能力。
吴以芳拥有超过30年制药行业经验,曾任复星医药董事长兼CEO、复星国际执行总裁,推动复星医药向创新药和全球化方向转型。更关键的是,他曾推动BioNTech的mRNA技术进入大中华区。
所以,如果说罗永庆解决的是“怎么把药卖出去”,那么吴以芳更接近于回答另一个问题:
云顶下一代东西怎么做?
这也是云顶最近几年最值得关注的一次变化。
过去,云顶擅长的是License-in:从全球寻找优质资产,再把它们带到中国市场。但当耐赋康跑起来以后,公司开始拥有更大的现金流和组织能力,下一步自然会从“买产品”走向“搭平台”。
mRNA就是其中最重要的一块。
今天重新看云顶的mRNA布局,会发现它并不是突然蹭上这一轮热点。EVM16布局个体化mRNA肿瘤治疗性疫苗,连接的是AI新抗原预测、mRNA设计和LNP递送;EVM14则是通用型TAA mRNA肿瘤疫苗,已经获得中美双IND批准;EVM18进一步将mRNA和靶向LNP递送能力延伸至In vivo CAR-T。
这意味着云顶想做的已经不只是“一款mRNA疫苗”。它真正想搭的是一条从AI新抗原发现,到mRNA设计,再到LNP递送,最终延伸到体内细胞治疗的技术链。
这也是吴以芳进入云顶之后最值得观察的地方。
他过去参与推动全球领先的mRNA技术进入中国;现在,云顶开始尝试自己建立下一代mRNA平台。过去是把全球创新带进来,现在则开始尝试让中国公司拥有自己的技术平台,并最终走向全球。
这与云顶提出的“BD合作+自主研发”双轮驱动,也开始形成对应关系。
问题在于,资本市场什么时候会真正给这部分能力定价?
云顶中报发布时,市场显然还在看耐赋康的天花板。没想到,Moderna很快给了它一个意外的外部验证。
云顶真正完成的,可能是一条很少见的估值曲线
实际上,把傅唯、罗永庆和吴以芳放在一起,会发现三个人并不是简单的“三位高管”,而是恰好对应了云顶从Biotech走向Biopharma的三个阶段。
傅唯解决的是资本与资产配置:他知道什么时候买,什么时候卖,也知道如何通过康桥的控股、孵化和运营模式,把一家Biotech搭起来。拓达维让云顶第一次证明自己可以从全球市场拿到好资产,而出售拓达维,则让公司完成了一次战略止盈,并获得重新配置资源的空间。
罗永庆解决的是经营与商业化:他把耐赋康从一款引进产品做成现金流发动机,也把市场准入、医学、销售、患者可及性等能力沉淀成组织体系,让云顶从一家依赖BD的Biotech,开始变成一家真正“会卖药”的Biopharma。
吴以芳解决的是产业与全球化:他的跨国药企、复星医药以及BioNTech mRNA经历,使他能够把全球产业资源、创新技术和商业化经验连接进云顶,同时推动公司从单纯引进产品,进一步走向自主研发和下一代技术平台。
所以,如果把云顶过去近十年的发展压缩来看,它其实完成了三次非常明显的估值逻辑切换。
第一次,是资产价值。
拓达维时代,资本市场关心的是云顶手里有什么。
云顶通过License-in拿到拓达维,随后又因为吉利德收购Immunomedics获得全球市场验证。那个阶段,云顶的核心能力是从全球市场“买到好资产”。
这也是傅唯和康桥最擅长的事情。
第二次,是商业化价值。
拓达维出售之后,云顶经历低谷;耐赋康跑起来以后,公司的估值逻辑开始发生变化。
资本市场不再只问“你手里有什么产品”,而开始问:
这些产品到底能不能变成收入和利润?
2025年云顶首次实现Non-IFRS年度盈利,2026年上半年收入和利润继续增长,耐赋康逐渐成为现金流核心。这意味着罗永庆带来的商业化能力,开始真正转化成财务结果。
于是,云顶从一家“资产驱动型Biotech”,开始变成一家“商业化驱动型Biopharma”。
第三次,则是平台价值。
这也是云顶现在最重要、同时也是资本市场此前最没有完全定价的一部分。当耐赋康已经证明公司能够赚钱之后,市场自然会追问:
下一款耐赋康在哪里?
如果答案仍然只是继续License-in下一款产品,那么云顶的天花板其实并不高。所以吴以芳进入之后,云顶开始把视野从“下一款产品”进一步拉到“下一代平台”。
这就是Moderna这次177%暴涨真正给云顶带来的东西。
8月19日,Moderna与默沙东公布个体化mRNA癌症疫苗intismeran在黑色素瘤III期临床中的积极结果。该研究纳入1137名患者,疫苗与Keytruda联合治疗后,在无复发生存和无远处转移生存方面达到主要终点。
这件事真正重要的地方,不只是Moderna多了一款可能上市的产品,而是资本市场重新给mRNA治疗性技术定价。
Moderna暴涨之后,BioNTech等mRNA相关公司同步上涨,癌症疫苗、个体化新抗原、LNP等方向重新获得市场关注。而云顶偏偏在这个时间点,已经把EVM16、EVM14和In vivo CAR-T放进了自己的研发版图。
所以8月20日云顶股价一度大涨近90%,最终收涨41.43%,资本市场交易的并不是“云顶等于Moderna”。真正被交易的,是一个组合:下面有耐赋康提供现金流,中间有商业化平台和BD产品矩阵,上面又有mRNA、AI新抗原和In vivo CAR-T带来的技术期权。
这与一家只有早期管线的Biotech完全不同。
它已经有今天,又在赌明天。
傅唯真正厉害的,可能是“找人”
如果说拓达维、耐赋康和mRNA是云顶的三块核心拼图,那么傅唯真正值得研究的另一项能力,是他知道应该找什么样的人来把这些拼图拼起来。
罗永庆和吴以芳当然是最明显的两个例子。
但云顶如今的管理团队,更能说明康桥到底在做什么。
从首席科学官杨炜,到首席业务拓展官Jason Brown,再到负责CMC、LNP、核酸药物和细胞治疗产业化的章广韬,以及负责资本市场、融资和战略交易的何颖,云顶正在搭建的并不是一家传统Biotech的管理班子,而是一套覆盖资产获取、研发、临床、CMC、BD、商业化、资本运作和运营的完整能力结构。
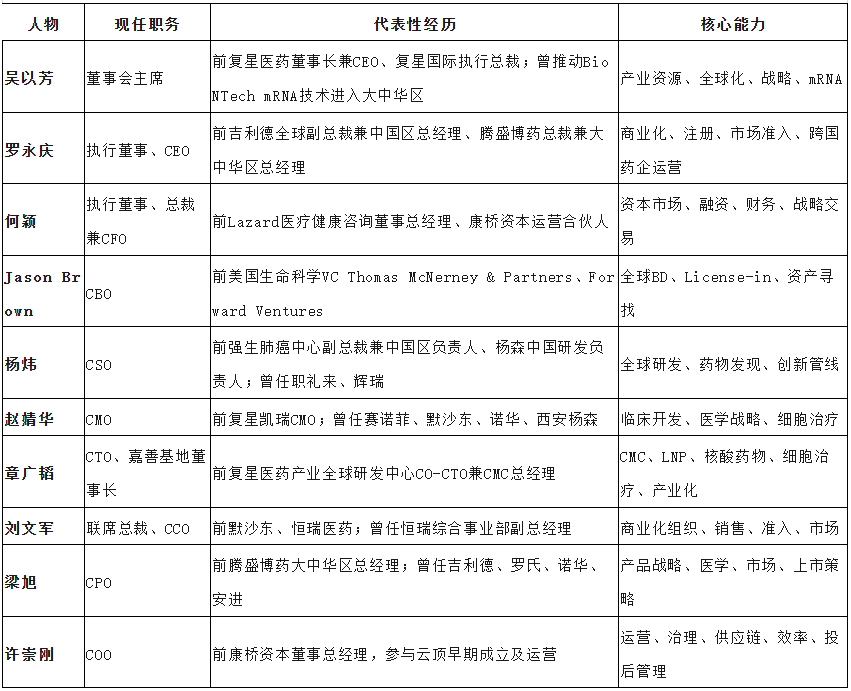
这张名单背后的逻辑其实很清楚:康桥并不是在给云顶找一个万能的人,而是在公司每一次发展阶段,补上一块最缺的能力。
拓达维时期,需要全球资产和BD;拓达维退出后,需要商业化;耐赋康跑起来后,需要研发、自研、全球化和平台能力;当mRNA等下一代技术进入公司版图,又需要CMC、LNP、细胞治疗和产业化能力。
这也是为什么今天的云顶看起来“东西很多”。
它不是简单地堆管线,而是在围绕一家Biopharma真正需要的能力搭组织。
所以,云顶为什么越来越有“二级市场明星企业”的样子?不是因为傅唯每一次都押中了。
恰恰相反,云顶经历过拓达维的高光,也经历过退出后的低谷;经历过License-in模式的红利,也经历过股价大幅回撤;经历过“买产品”的阶段,也经历过重新搭建商业化能力的阶段。
但它一次又一次完成了换挡。
从拓达维开始,云顶学会的是如何在全球市场找资产;从耐赋康开始,它证明自己可以把创新药真正卖出去;到了mRNA时代,它开始尝试自己定义下一代技术。
所以,如果说拓达维是云顶最漂亮的一次资产交易,耐赋康是云顶最重要的一次商业化验证,那么EVM16以及整个mRNA平台,则可能成为真正决定云顶天花板的一次下注。
至于这次下注最终能不能兑现,还要看临床、注册和商业化结果。但至少现在,云顶已经具备了明星Biopharma最重要的几个特征:手里有现金,脚下有产品,背后有商业化能力,前面还有一个足够大的技术平台。
这可能才是云顶新耀这些年最值得研究的地方:它不是被市场“炒”成明星企业的,而是在一次次换挡里,慢慢把自己“干”成了明星企业。
而傅唯给予云顶的,也许不是某一款药,而是一套让云顶不断寻找下一块拼图的能力。
下一块拼图,可能已经在路上了。